Dòng tiền cuối năm của hộ kinh doanh nhỏ: tách tiền hàng, tiền nhà và tiền Tết ra sao cho khỏi hụt
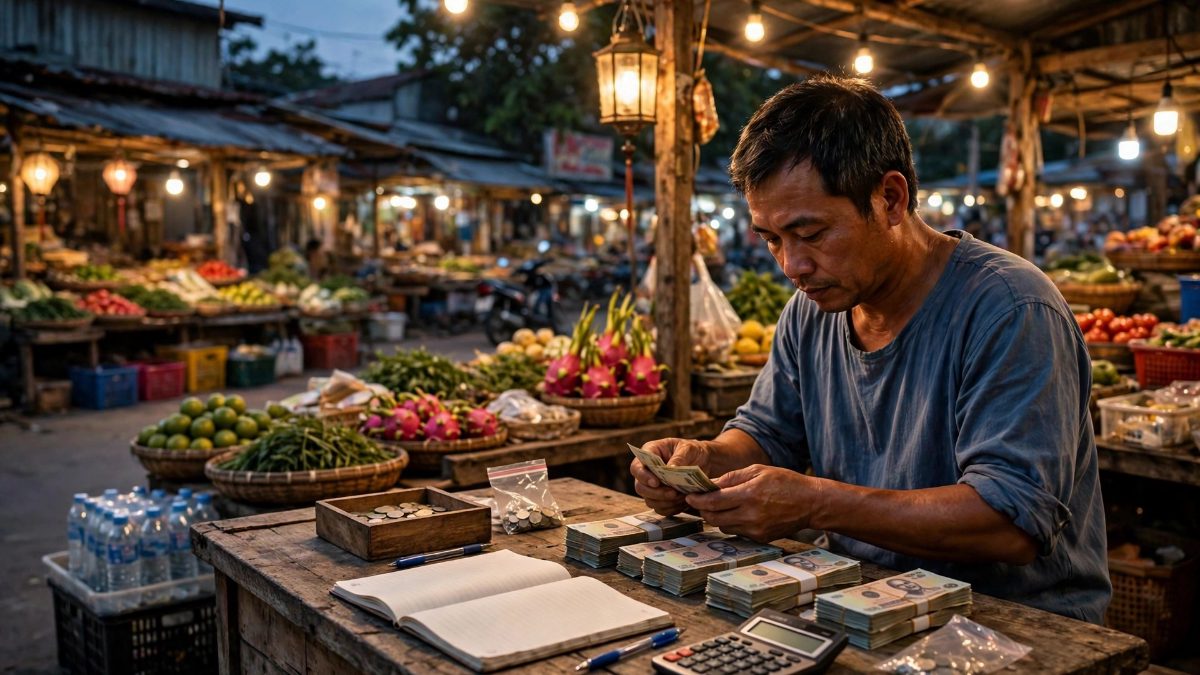
Tiền hàng, tiền vận hành và tiền Tết chảy chung một dòng là lý do nhiều hộ kinh doanh nhỏ hụt tiền vào cuối năm; tách chúng ra ngay từ lúc thu về giúp chủ hộ nhìn rõ khoản nào đang thiếu.
Cuối năm, chủ một sạp hàng nhỏ thường trải qua cùng một cảm giác: tiền vào ra liên tục, sổ sách dày lên, nhưng đến lúc cần trả tiền thuê mặt bằng hay lo Tết thì trong tay lại hụt. Không phải vì cả năm không bán được, mà vì tiền hàng, tiền nhà và tiền Tết cứ chảy chung một dòng. Lúc đông khách thì thấy dư, lúc vắng khách mới biết khoản nào cũng đang chờ đến hạn cùng một lúc.
Cách gỡ rối bắt đầu từ một việc rất đơn giản: tách tiền ra ngay từ lúc thu về. Tiền bán hàng hôm nay không phải toàn bộ là tiền lời, trong đó có vốn để nhập hàng đợt sau, có phần dành cho tiền thuê, điện nước, và có phần để dành cho những khoản chỉ đến vào cuối năm. Khi ba khoản ấy nằm chung một chỗ, người bán rất dễ lấy tiền nhập hàng đi trả tiền nhà, rồi đến lúc nhập hàng lại phải vay nóng hoặc nợ nhà cung cấp. Tách ra không làm tiền nhiều lên, nhưng giúp chủ hộ biết rõ khoản nào đang thiếu trước khi nó thành rắc rối.
Nhiều hộ nhỏ chia thành ba ngăn: ba phong bì, ba tài khoản hay ba cột trong sổ. Ngăn thứ nhất là tiền hàng: vốn nhập, vận chuyển, bao bì. Ngăn thứ hai là tiền vận hành: thuê mặt bằng, điện, nước, lương người phụ. Ngăn thứ ba là tiền Tết và khoản theo mùa: quà khách quen, thưởng người làm, hàng Tết, chi tiêu gia đình cuối năm. Mỗi khi thu tiền, chủ hộ chia ngay theo tỷ lệ đã định, thay vì để cuối tháng mới tính lại.
Tỷ lệ chia không có công thức chung, vì mỗi ngành hàng có biên lợi nhuận và chu kỳ khác nhau. Điều quan trọng là viết tỷ lệ ấy ra và giữ ổn định đủ lâu để kiểm chứng. Sau vài tuần, chủ hộ sẽ thấy ngăn nào thường hụt, ngăn nào dư, rồi điều chỉnh một lần cho hợp lý, thay vì vá víu mỗi ngày.
Bên cạnh ba ngăn trên, nên có thêm một khoản dự phòng nhỏ, tách riêng, chỉ dùng khi thật sự cần: sửa chữa đột xuất, hàng hỏng, hay một tuần vắng khách bất thường. Nhiều hộ gãy dòng tiền không phải vì một khoản chi quá lớn, mà vì sự cố nhỏ xảy ra đúng lúc mọi ngăn đều cạn. Có dự phòng, chủ hộ vẫn lo, nhưng không phải xoay xở trong hoảng loạn.
Ghi chép là phần hay bị bỏ qua nhất, cũng là phần quyết định xem việc tách tiền có bền hay không. Không cần phần mềm phức tạp, một cuốn sổ hoặc một bảng tính đơn giản ghi rõ ngày, khoản thu, khoản chi và ngăn tiền tương ứng là đủ. Quan trọng là ghi trong ngày, khi trí nhớ còn rõ, thay vì dồn đến cuối tuần. Ghi chép đều đặn giúp chủ hộ thấy được dòng tiền thật của mình: tuần nào bán tốt, mặt hàng nào tồn lâu, khoản chi nào cứ lặp lại mà không sinh thêm doanh thu.
Cuối năm, áp lực thường dồn vào cùng một thời điểm: tiền thuê đến hạn, nhà cung cấp chốt công nợ, hàng Tết cần nhập sớm. Chủ hộ nên lập lịch chi cho hai tháng cuối năm, ghi từng khoản, ngày trả và số tiền dự kiến. Khoản nào trả sớm được khi đang dư tiền thì trả sớm, khoản nào cần lùi lịch thì trao đổi trước, đừng đợi sát ngày mới nói.
Nếu đã tách mà vẫn hụt, hãy xem khoản hụt nằm ở ngăn nào. Hụt ở ngăn tiền hàng có thể do nhập nhiều hàng chậm bán; hụt ở ngăn vận hành có thể do chi phí cố định vượt sức chịu của doanh thu; hụt ở ngăn tiền Tết có thể do ngay từ đầu đã không dành đủ. Mỗi nguyên nhân cần một cách xử lý khác nhau, và chỉ nhìn rõ ngăn nào hụt mới sửa đúng chỗ.
Cuối cùng, tách tiền không phải là kỹ thuật kế toán cao siêu, mà là một thói quen giữ cho dòng tiền cuối năm không rối. Khi tiền hàng, tiền nhà và tiền Tết mỗi khoản có chỗ của nó, chủ hộ sẽ biết mình đang đứng ở đâu, còn bao nhiêu để xoay xở, và cần ưu tiên khoản nào trước. Sự rõ ràng ấy, tích lũy qua từng ngày, chính là điều giúp một hộ kinh doanh nhỏ đi qua mùa cao điểm cuối năm mà không hụt hơi.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Vàng miếng SJC về 137,2 triệu đồng: người đang giữ vàng nên tính toán lại ra sao
Chốt phiên 18/11, vàng miếng SJC lùi về 134,2-137,2 triệu đồng một lượng, còn giá thế giới xuyên thủng mốc 3.800 USD mỗi ounce. Người giữ vàng nên tính toán lại ra sao?
Quản trị dòng tiền doanh nghiệp nhỏ: giữ tiền mặt sống qua mùa thấp điểm
Doanh nghiệp nhỏ thường không chết vì thiếu khách mà chết vì hết tiền mặt đúng lúc cần chi, và quản trị dòng tiền là cách tránh cú ngã đó.
Quỹ dự phòng 6 tháng chi tiêu: cách xây từng bước cho gia đình trẻ
Quỹ dự phòng không phải khoản tiền để dành cho vui, mà là tấm đệm giúp gia đình đứng vững khi thu nhập bất ngờ gián đoạn. Xây đủ 6 tháng chi tiêu nghe thì lớn, nhưng chia nhỏ ra từng bước thì hoàn toàn làm được.
Hải quan bắt tay 4 ngân hàng ngoại: Đột phá nộp thuế điện tử 24/7
Cục Hải quan phối hợp cùng 4 ngân hàng ngoại mở rộng hệ thống nộp thuế điện tử 24/7, giúp doanh nghiệp thông quan tức thời và tối ưu chi phí vận hành. Xem ngay!