Quỹ dự phòng 6 tháng chi tiêu: cách xây từng bước cho gia đình trẻ
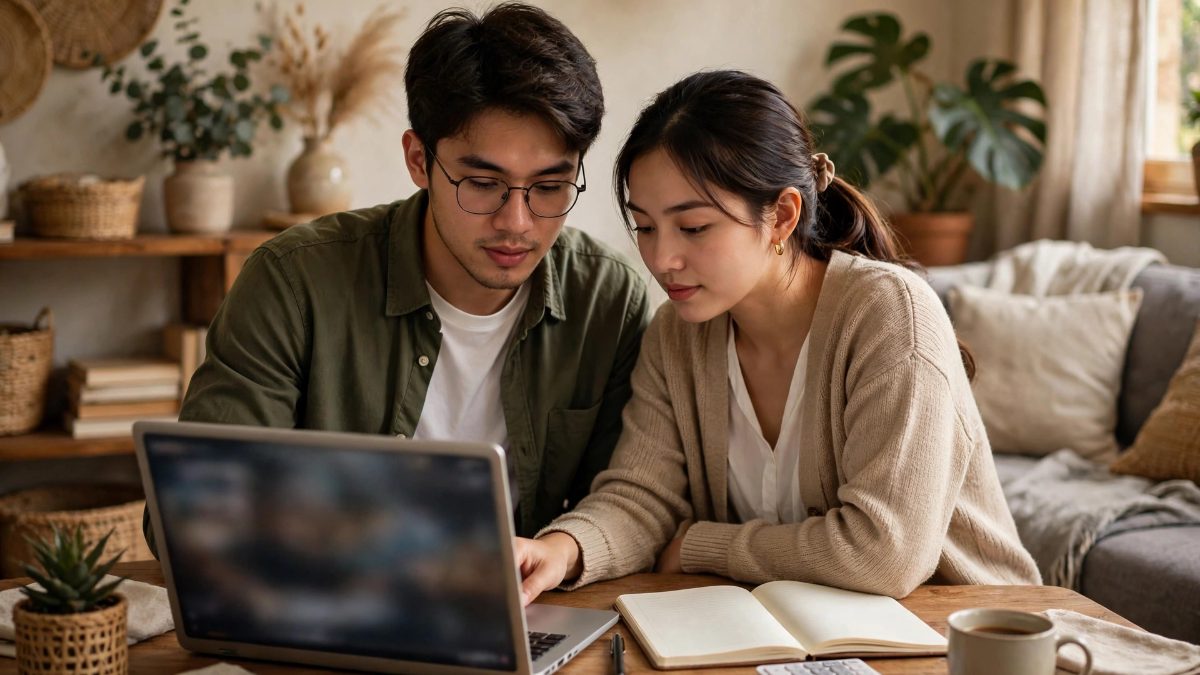
Quỹ dự phòng không phải khoản tiền để dành cho vui, mà là tấm đệm giúp gia đình đứng vững khi thu nhập bất ngờ gián đoạn. Xây đủ 6 tháng chi tiêu nghe thì lớn, nhưng chia nhỏ ra từng bước thì hoàn toàn làm được.
Có một câu hỏi mà hầu hết gia đình trẻ đều từng nghe, nhưng ít khi trả lời nghiêm túc: nếu tháng sau cả hai vợ chồng đều mất thu nhập, gia đình sẽ sống được bao lâu? Với nhiều người, câu trả lời là một tháng, thậm chí ít hơn. Không phải vì họ tiêu xài hoang phí, mà vì mọi đồng tiền làm ra đều đã có chỗ: tiền nhà, tiền học của con, tiền ăn, tiền xăng xe, các khoản trả góp. Khi dòng tiền dừng lại, những khoản chi cố định vẫn tiếp tục chạy, và đó là lúc quỹ dự phòng phát huy giá trị.
Quỹ dự phòng là khoản tiền mặt dành riêng cho những tình huống khẩn cấp: mất việc, ốm đau phải nghỉ dài, xe hỏng, nhà cần sửa gấp. Nó khác với tiền tiết kiệm mua nhà hay tiền đầu tư, bởi mục đích của nó không phải là sinh lời, mà là có mặt đúng lúc. Một gia đình có quỹ dự phòng sẽ bình tĩnh hơn nhiều trước biến cố, và quan trọng hơn, sẽ không phải vay nóng với lãi suất cao để xử lý những việc cấp bách.
Vì sao lại là 6 tháng chi tiêu?
Con số 6 tháng không phải ngẫu nhiên. Với người độc thân, quỹ dự phòng 3 tháng chi tiêu thường đã đủ, vì họ linh hoạt hơn trong việc cắt giảm chi tiêu và tìm việc mới. Nhưng với gia đình có con nhỏ, có khoản vay mua nhà hay đang nuôi người phụ thuộc, 3 tháng là quá ít. Tìm việc mới có thể mất 2-3 tháng, cộng thêm thời gian thử việc và chờ lương đầu tiên, tổng cộng dễ dàng vượt quá một quý. Quỹ 6 tháng cho gia đình một khoảng đệm đủ dài để vượt qua giai đoạn khó khăn mà không phải bán tài sản hay vay mượn trong lúc hoảng loạn.
Cách tính quy mô quỹ cũng rất đơn giản: lấy tổng chi tiêu thiết yếu trung bình một tháng, nhân với 6. Chi tiêu thiết yếu gồm tiền nhà, ăn uống, điện nước, đi lại, học phí, bảo hiểm và các khoản trả góp bắt buộc. Không tính vào đó những khoản chi có thể cắt ngay như du lịch, mua sắm hay ăn ngoài. Ví dụ, một gia đình chi thiết yếu 20 triệu đồng mỗi tháng thì mục tiêu quỹ là 120 triệu đồng. Con số này nghe có vẻ lớn, nhưng nó là đích đến, không phải điểm xuất phát.
Xây từng bước, đừng đợi có nhiều mới bắt đầu
Sai lầm phổ biến nhất khi xây quỹ dự phòng là đợi đến khi có một khoản tiền lớn rồi mới bắt đầu. Thực tế, quỹ nên được xây bằng những khoản nhỏ đều đặn, trích ngay khi lương về, trước khi chi tiêu bất cứ thứ gì. Nguyên tắc trích trước, tiêu sau là nền tảng của mọi kế hoạch tài chính cá nhân. Ngay cả khi mỗi tháng chỉ để dành được 1-2 triệu đồng, sau một năm gia đình đã có 12-24 triệu đồng, đủ để xử lý phần lớn những sự cố nhỏ mà không cần vay mượn.
Để quỹ ở đâu và khi nào thì dùng?
Quỹ dự phòng cần thỏa hai điều kiện: lấy ra được ngay khi cần, và không bị chạm đến vì những lý do không khẩn cấp. Vì vậy, nơi phù hợp nhất là tài khoản tiết kiệm có kỳ hạn ngắn hoặc tài khoản thanh toán riêng, tách biệt hoàn toàn với tài khoản chi tiêu hằng ngày. Không nên để quỹ dự phòng trong cổ phiếu hay những kênh đầu tư biến động, bởi đúng lúc cần tiền nhất thì thị trường cũng có thể đang xuống thấp, và gia đình sẽ phải bán lỗ.
Cuối cùng, hãy nhớ rằng quỹ dự phòng không phải là đích đến một lần rồi xong. Khi chi tiêu gia đình tăng lên vì có thêm con, đổi nhà lớn hơn hay thu nhập thay đổi, quy mô quỹ cũng cần được rà soát lại mỗi năm một lần. Một gia đình có quỹ dự phòng đầy đủ sẽ ngủ ngon hơn, quyết định sáng suốt hơn và ít bị cuốn vào những khoản vay đắt đỏ khi biến cố xảy ra. Đó là món quà thiết thực nhất mà vợ chồng có thể dành cho nhau và cho con cái.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
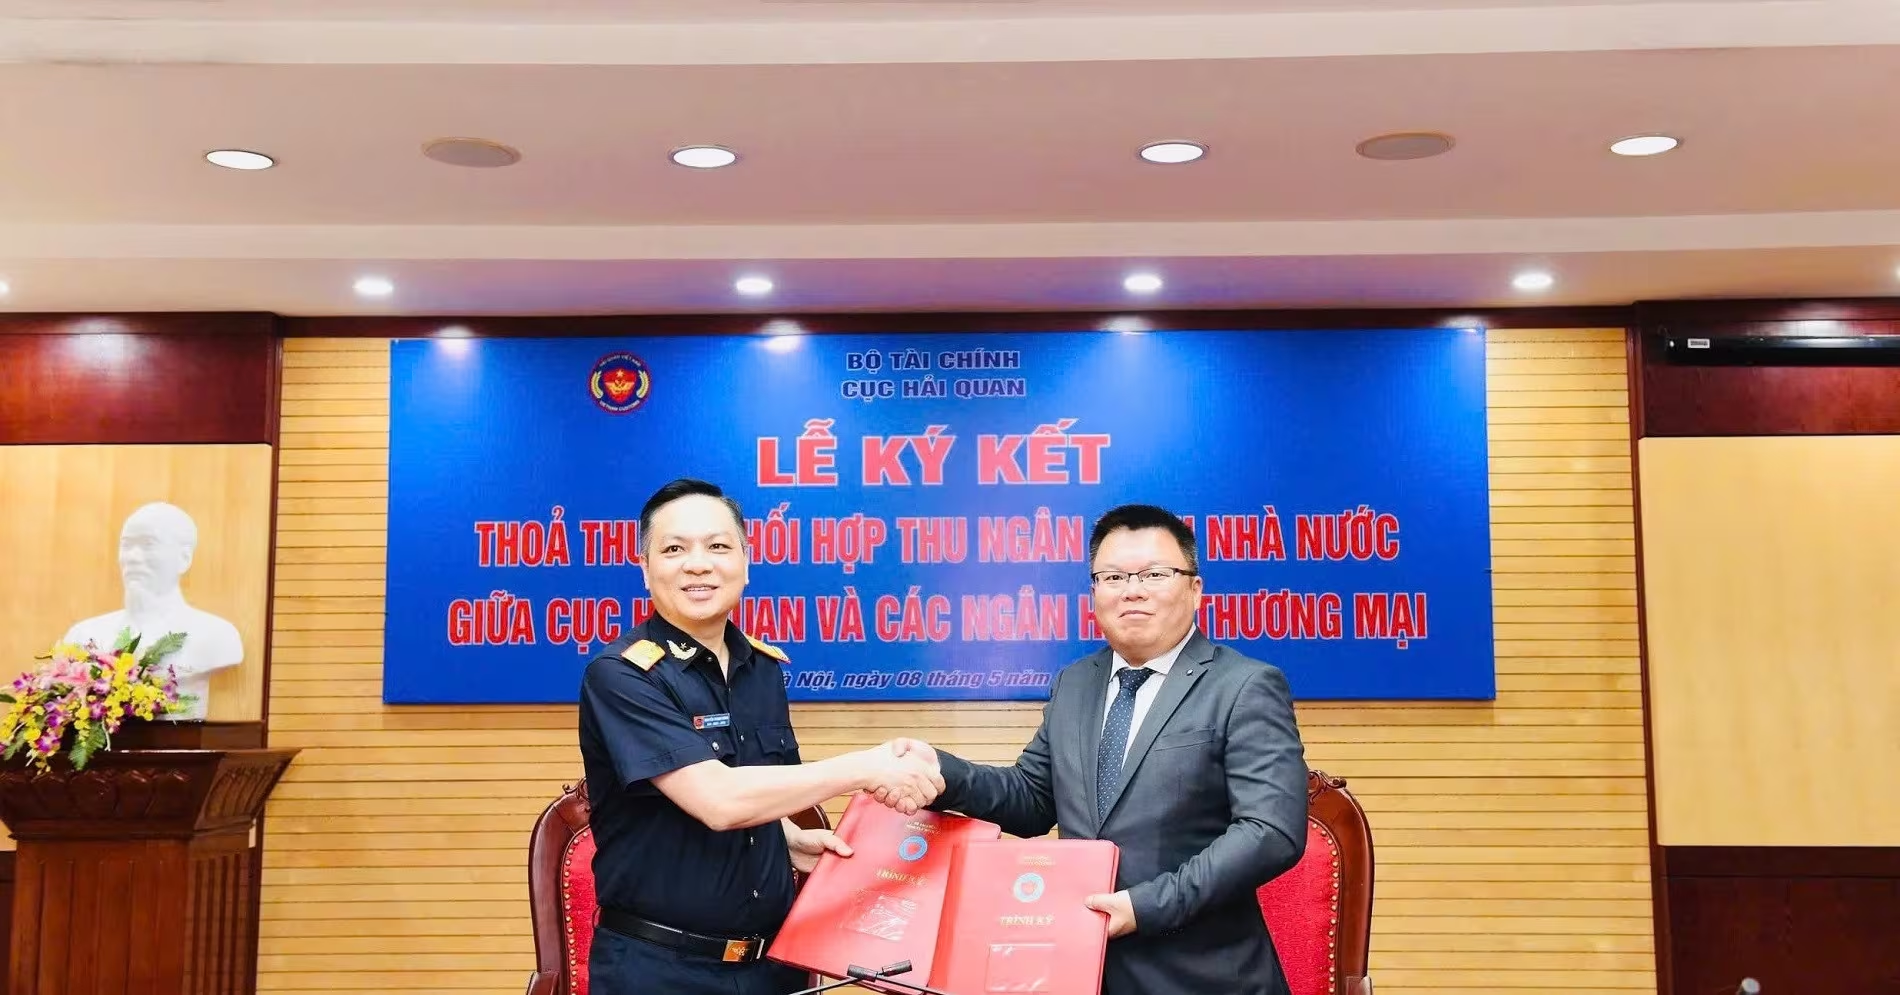
Hải quan bắt tay 4 ngân hàng ngoại: Đột phá nộp thuế điện tử 24/7
Cục Hải quan phối hợp cùng 4 ngân hàng ngoại mở rộng hệ thống nộp thuế điện tử 24/7, giúp doanh nghiệp thông quan tức thời và tối ưu chi phí vận hành. Xem ngay!
Thay đổi thượng tầng tại OCB: Ông Phạm Hồng Hải từ nhiệm vị trí Tổng giám đốc
Ông Phạm Hồng Hải chính thức rời ghế Tổng giám đốc OCB sau 2 năm điều hành. Cập nhật lý do từ nhiệm và triển vọng tăng trưởng lợi nhuận của OCB năm 2026 tại đây.
Dự báo giá vàng thế giới: Chuyên gia Phố Wall kỳ vọng bứt phá mốc 5.000 USD
Dự báo giá vàng thế giới tuần này: Chuyên gia Phố Wall nhận định tiềm năng tăng mạnh lên mốc 5.000 USD nhờ lực mua từ PBOC và rủi ro lạm phát. Xem ngay!
Sa thải nhân sự vì AI: Chiến lược tối ưu hay chỉ là 'vật tế thần'?
AI đang là 'cái cớ' phổ biến cho các đợt sa thải hàng loạt. Khám phá sự thật về chiến lược nhân sự và cách thích nghi để không bị đào thải trong kỷ nguyên AI.