Chọn căn hộ cho gia đình trẻ: diện tích, tiện ích và khoản vay cần cân đối ra sao
Mua căn hộ đầu tiên là quyết định tài chính lớn của nhiều gia đình trẻ. Diện tích vừa đủ, tiện ích dùng hằng ngày và khoản vay trong tầm kiểm soát là ba yếu tố cần cân nhắc kỹ trước khi xuống tiền.
Với nhiều gia đình trẻ, mua căn hộ đầu tiên là một trong những quyết định tài chính lớn nhất của đời người. Nhưng điều khiến nhiều người bối rối không phải là giá bán, mà là hàng loạt câu hỏi đi kèm: diện tích bao nhiêu thì đủ, tiện ích nào thực sự cần thiết, khoản vay bao nhiêu thì không trở thành gánh nặng. Trả lời tốt những câu hỏi này trước khi xuống tiền sẽ giúp gia đình trẻ tránh được nhiều tiếc nuối về sau.
Căn hộ đầu tiên hiếm khi là căn hộ hoàn hảo. Vì vậy, hãy bắt đầu từ cuộc sống thực tế của gia đình mình, thay vì chạy theo những tiêu chuẩn chung trên thị trường.
Diện tích: đủ dùng quan trọng hơn rộng rãi
Nhiều người mua nhà lần đầu thường ưu tiên diện tích lớn nhất có thể trong tầm tiền, nhưng diện tích lớn đi kèm với chi phí lớn hơn ở mọi khâu: giá mua, phí quản lý, tiền điện nước, chi phí sửa chữa và nội thất. Một căn hộ vừa đủ, được bố trí hợp lý, thường mang lại cảm giác thoải mái hơn một căn hộ rộng nhưng lúc nào cũng trống trải và tốn kém để duy trì.
Hãy tính diện tích theo nhu cầu sử dụng thực tế: mỗi người cần một không gian riêng để ngủ và làm việc, trẻ nhỏ cần chỗ chơi an toàn, gia đình cần một khu vực sinh hoạt chung đủ rộng để quây quần. Nếu kế hoạch trong vài năm tới là có thêm con, hãy dự trù thêm một phòng ngủ ngay từ đầu, thay vì mua căn hộ vừa đủ hôm nay rồi phải chuyển nhà khi gia đình đông thêm.
Tiện ích: cái nào dùng hằng ngày mới đáng tiền
Tiện ích là yếu tố khiến nhiều người sẵn sàng trả thêm tiền, nhưng không phải tiện ích nào cũng xứng đáng. Hồ bơi, phòng gym, khu vui chơi trẻ em nghe rất hấp dẫn trong buổi xem nhà mẫu, nhưng giá trị thực của chúng chỉ được đo bằng tần suất sử dụng. Nếu cả nhà đều đi làm cả ngày và chỉ về nhà vào buổi tối, một hồ bơi đẹp cũng chỉ là cảnh quan để ngắm.
Ngược lại, những tiện ích tưởng chừng bình thường lại ảnh hưởng trực tiếp đến cuộc sống hằng ngày: thang máy đủ nhanh và không phải chờ lâu vào giờ cao điểm, hầm để xe rộng rãi và an toàn, an ninh tốt, siêu thị hoặc chợ gần nhà.
Khoản vay: tính sao cho trả góp không nuốt hết lương
Với đa số gia đình trẻ, mua căn hộ đồng nghĩa với vay ngân hàng, và khoản trả góp hằng tháng sẽ gắn bó với gia đình trong nhiều năm. Nguyên tắc an toàn được nhiều chuyên gia tài chính khuyên là khoản trả góp không nên vượt quá một phần ba thu nhập ổn định của gia đình. Vượt quá ngưỡng này, gia đình sẽ rất chật vật khi có biến cố như mất việc, ốm đau hay có thêm con.
Trước khi ký hợp đồng vay, hãy tính toán trên nhiều kịch bản: nếu lãi suất tăng thêm, nếu thu nhập giảm tạm thời, gia đình vẫn trả được trong bao lâu. Nên giữ lại một khoản dự phòng đủ cho ít nhất ba đến sáu tháng trả góp, và tránh dồn toàn bộ tiền tiết kiệm vào khoản trả trước rồi không còn tiền cho nội thất, sửa chữa và những chi phí phát sinh trong năm đầu tiên ở nhà mới.
Xem kỹ pháp lý và chất lượng trước khi đặt cọc
Dù căn hộ có đẹp đến đâu, hãy dành thời gian kiểm tra giấy tờ pháp lý: chủ đầu tư là ai, dự án đã có giấy phép xây dựng và giấy tờ đất đai đầy đủ chưa, tiến độ bàn giao có đúng cam kết không. Với căn hộ mua lại, cần kiểm tra sổ hồng, tình trạng thế chấp và các khoản phí còn nợ của chủ cũ.
Cuối cùng, hãy kiểm tra kỹ chất lượng thực tế của căn hộ trước khi nhận bàn giao: hệ thống nước, điện, cửa, sàn, tường có thấm dột hay không, tiếng ồn từ bên ngoài và từ căn hộ bên cạnh ra sao. Một buổi kiểm tra cẩn thận lúc này sẽ tiết kiệm cho gia đình rất nhiều thời gian và tiền bạc sửa chữa về sau.
Biên tập viên với nhiều năm rà soát bản thảo, chú trọng tính chính xác và mạch kể rõ ràng.
Bài liên quan
Mua nhà lần đầu: những điều cần chuẩn bị kỹ trước khi xuống tiền
Mua nhà lần đầu là quyết định lớn, ảnh hưởng đến tài chính gia đình trong nhiều năm. Chuẩn bị kỹ về ngân sách, pháp lý và nhu cầu ở thực tế giúp người mua tránh những rủi ro không đáng có.
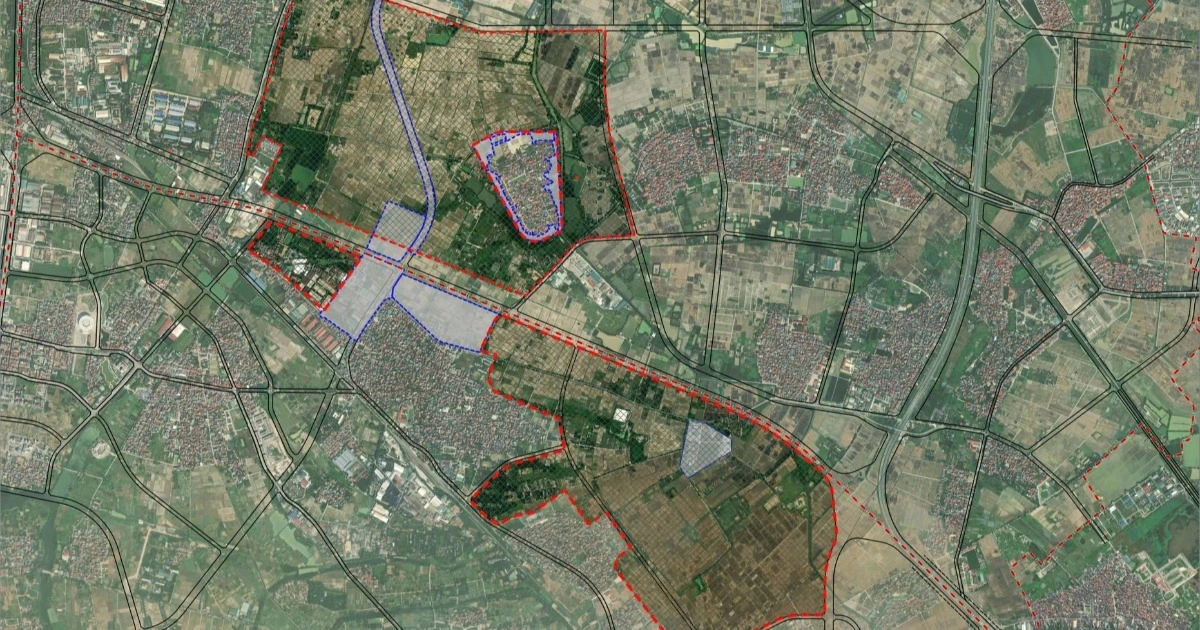
Hà Nội tăng tốc 2 siêu dự án khu đô thị đa mục tiêu vốn 160.000 tỷ đồng
Hà Nội đẩy nhanh tiến độ 2 siêu dự án khu đô thị đa mục tiêu tại Bắc Thăng Long và Đông Anh với tổng vốn 160.000 tỷ đồng. Xem chi tiết quy hoạch và tiến độ tại đây!
The Emerald River Park: Tầm Nhìn Căn Hộ Ven Sông Và Chiến Lược Đón Đầu Hạ Tầng Của Lê Phong
Khám phá The Emerald River Park - dự án căn hộ ven sông chiến lược của Tập đoàn Lê Phong tại Lái Thiêu với lợi thế giao thông thủy độc đáo. Xem chi tiết ngay!
Điện Biên quy hoạch loạt siêu dự án đô thị, nghỉ dưỡng nghìn tỷ đồng
Điện Biên kêu gọi đầu tư hàng chục dự án đô thị, nghỉ dưỡng và du lịch quy mô nghìn tỷ đồng giai đoạn 2026-2030. Khám phá ngay cơ hội đầu tư tại Tây Bắc!